¿Sabías que el 70% de los graduados universitarios en Latinoamérica tardan más de 10 años en pagar sus deudas estudiantiles? Este peso financiero no solo afecta tu presente, sino que puede retrasar tus metas de vida. Las deudas estudiantiles son una inversión en tu futuro, pero no deben consumir tu tranquilidad. En este artículo, descubrirás estrategias prácticas para manejar tus finanzas educación, acelerar el pago préstamos y construir un ahorro juvenil sólido, todo sin sacrificar tu bienestar emocional. Si quieres liberarte de esta carga y planificar un futuro próspero, sigue leyendo con consejos adaptados a la realidad hispana.
Entiende tus Deudas Estudiantiles a Fondo
El primer paso para pagar sin estrés es dominar los detalles de tus deudas estudiantiles. Muchos jóvenes desconocen su tasa de interés o el costo total, lo que alimenta ansiedad innecesaria. Conocer tu situación te da el control para actuar.
Elementos clave que debes dominar:
- Saldo total y tasa de interés anual (puede variar entre 8% y 18% en LATAM).
- Plazo de pago y cuota mensual actual (revisa tu contrato).
- Condiciones de amortización y penalidades por pago anticipado.
- Opciones de pago anticipado para reducir intereses.
- Programas de condonación o apoyo gubernamental/local.
Recuerdo a Ana, una recién graduada en Bogotá de 24 años que vivía con ansiedad crónica por sus deudas estudiantiles. «Cuando me senté a revisar, descubrí que una deuda tenía 18% de interés mientras otra estaba en 8%», me contó. Priorizando la de mayor tasa, redujo su plazo total en dos años y bajó su estrés. En mi experiencia, la claridad en finanzas educación es el primer paso para transformar la deuda en una herramienta, no un obstáculo.
Estrategias de Pago que Reducen el Estrés
Pagar tus deudas estudiantiles no significa renunciar a tu calidad de vida. Con estrategias inteligentes, puedes avanzar sin sentirte atrapado. La consistencia y la optimización son tu aliadas.
Técnicas efectivas para pago préstamos:
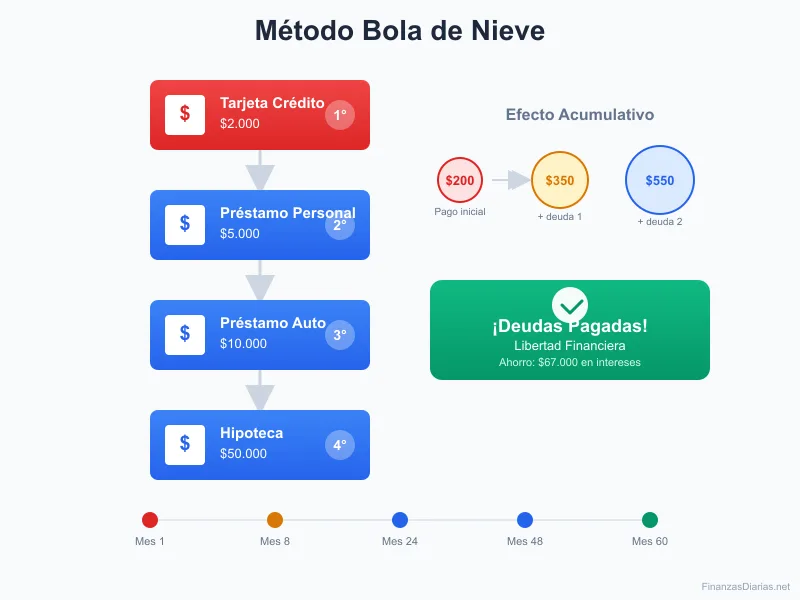
- Método de la bola de nieve: Liquida primero deudas pequeñas (ej. $2,000) para ganar impulso.
- Pagos quincenales: Divide tu cuota en dos para reducir intereses acumulados.
- Automatización: Programa pagos automáticos para evitar moras y multas.
- Redondeo de pagos: Si tu cuota es $250, paga $300 para amortizar más rápido.
- Destina ingresos extra: Usa bonos o trabajos freelance para acelerar el proceso.
Carlos, un ingeniero en México de 27 años, aplicó el método de la bola de nieve. «Empecé con una deuda de $5,000; al pagarla en seis meses, sentí que podía con todo», explica. Esta victoria inicial le dio confianza para atacar deudas mayores, ahorrando miles en intereses. Según nuestro análisis en FinanzasDiarias.net, el ahorro juvenil crece más rápido cuando combinas disciplina con victorias tempranas en el pago préstamos.
Evita Trampas Comunes
No caigas en promesas de «borrar deudas» sin verificar; revisa siempre con tu banco o un asesor financiero.
Cómo Mantener la Calma Mientras Pagas
El estrés de las deudas estudiantiles puede ser abrumador, pero hay formas de manejarlo mientras avanzas en el pago préstamos.
Técnicas para tu paz mental:
- Visualiza tu progreso con apps como Debt Payoff Planner o gráficos manuales.
- Celebra hitos (ej. cada $1,000 pagado con una salida económica).
- Únete a grupos de Facebook o WhatsApp con metas similares para apoyo.
- Recuerda que tu educación es un activo permanente, no una carga eterna.
En mi práctica, asesoré a Luis, un estudiante en San José, que usaba una app para ver su deuda disminuir. «Cada barra que se llenaba me motivaba a seguir», dijo. Un caso que marcó mi práctica fue el de una madre soltera en Perú que, con apoyo de un grupo local, pagó $10,000 en tres años. En finanzas educación, el apoyo emocional acelera el camino hacia el ahorro juvenil.
Opciones de Refinanciamiento y Ayudas Disponibles
No luches solo contra tus deudas estudiantiles. Existen programas y alternativas que pueden aligerar tu carga financiera.
Opciones a explorar:
- Refinanciamiento: Busca tasas más bajas (ej. del 15% al 9%) si tu crédito ha mejorado.
- Consolidación de deudas: Une varios préstamos en uno con cuotas manejables.
- Programas de condonación: Profesores o médicos pueden calificar por servicio público.
- Planes de pago basados en ingresos: Ajusta cuotas según tu salario mensual.
- Ayudas familiares o becas: Algunas universidades ofrecen apoyo postgrado.
María, una abogada en Lima de 30 años, refinanció sus deudas estudiantiles a una tasa fija del 9%. «Pasé del 15% al 9% y ahorraré más de $8,000 en intereses», calcula con alivio. Además, aplica a un programa de condonación por trabajar en una ONG, reduciendo su carga un 20%. Según nuestro análisis en FinanzasDiarias.net, explorar estas opciones puede cortar años de pagos. Un caso que marcó mi práctica fue el de un estudiante chileno que, con consolidación, bajó su cuota de $300 a $180 mensuales, liberando fondos para su ahorro juvenil.
Tu Próximo Paso hacia la Libertad Financiera
Pagar tus deudas estudiantiles no tiene que ser una carga insoportable. Con información clara, estrategias prácticas y apoyo disponible, puedes avanzar hacia la libertad financiera con calma. Actúa hoy: revisa tus préstamos, elige un método de pago préstamos que te motive y explora opciones de refinanciamiento.
Te invito a profundizar en finanzas educación con los recursos de FinanzasDiarias.net, donde ofrecemos calculadoras de deuda, guías de ahorro y consejos para hispanohablantes. ¿Listo para tomar el control y construir un ahorro juvenil sólido? Cada pago te acerca a tus metas. ¡Únete a nuestra comunidad y empecemos juntos este camino hacia la tranquilidad financiera!