¿Te sientes atrapado en un ciclo de pagos imposibles y llamadas constantes de acreedores? No estás solo. Más del 50% de los hispanohablantes con deudas desconocen que pueden negociar directamente con sus prestamistas para aliviar su carga financiera, según un reporte de la Asobancaria de 2024, donde el 30% de las deudas en LATAM superan los $1,000 por persona. Negociar deudas no es señal de fracaso, sino una estrategia inteligente para recuperar el control en un contexto de inflación (5-10% anual) y endeudamiento creciente (40% de hogares, CEPAL 2025). Este artículo te guiará paso a paso para lograr acuerdos financieros que beneficien ambas partes, reduciendo pagos y transformando tu relación con el dinero. Desde la preparación hasta la reconstrucción de tu crédito, descubrirás técnicas prácticas para hispanohablantes que enfrentan esta realidad en 2025, con ejemplos reales y consejos accionables.
Preparación: La clave para una negociación exitosa
Antes de levantar el teléfono, necesitas armarte con información clara. Una negociación sin preparación es como navegar sin mapa; los acreedores valoran datos concretos y propuestas viables. En las finanzas negociación, conocer tu situación financiera te da poder para proponer soluciones realistas, especialmente en economías donde el ingreso disponible se reduce por devaluaciones o subidas de costos.
Pasos esenciales:
- Revisa todas tus deudas: Lista montos (ej. $2,000), tasas de interés (15-25%), fechas de vencimiento y acreedores (bancos, tiendas).
- Evalúa tu capacidad real de pago: Calcula ingresos netos ($500/mes) menos gastos básicos ($300) para destinar $100-$150 mensuales.
- Documenta tus ingresos y gastos: Prepara recibos de salario, facturas de luz ($50) o comprobantes de reducción de ingresos (ej. pandemia).
- Investiga políticas del acreedor: Revisa sitios web (ej. Banorte, Santander) o llama para conocer programas de reestructuración (3-6 meses de gracia).
Carlos, un pequeño empresario de Guadalajara de 35 años, enfrentaba deudas por $200,000 tras la pandemia. «Pasé noches organizando cada papel: recibos, extractos, todo», me confesó. Su preparación detallada le permitió proponer un plan de $5,000 mensuales, obteniendo una reducción de pagos del 30% ($1,500 menos) y una moratoria de 3 meses. Otro caso es el de Ana, una empleada en Perú, que documentó una baja salarial ($200 menos), logrando ajustar su deuda de $1,200 a $800 mensuales. Según nuestro análisis en FinanzasDiarias.net, la información en finanzas negociación es tu mejor aliado, permitiendo negociar desde una posición de confianza frente a acreedores que prefieren acuerdos sobre impagos totales.
Técnicas efectivas para negociar con acreedores
Con tu preparación completa, es momento de aplicar estrategias probadas. La comunicación efectiva puede marcar la diferencia entre un rechazo y un acuerdo financiero favorable. En finanzas negociación, los acreedores—bancos, financieras o tiendas—prefieren recuperar algo a arriesgarse a un default, así que tu enfoque debe ser colaborativo.
Estrategias que funcionan:
- Sé honesto y directo: Explica tu situación (ej. «Perdí mi trabajo hace 2 meses») sin exageraciones ni dramas.
- Propón soluciones concretas: Ofrece un plan escrito (ej. $200/mes por 12 meses para $2,400) con fechas claras.
- Solicita la reducción de intereses: Pide bajar del 20% al 10% anual; muchos aceptan para asegurar pagos.
- Pide la condonación de cargos por mora: Estos (5-15% del monto) suelen ser negociables si pagas a tiempo.
- Muestra disposición a cumplir: Comprométete verbalmente (ej. «Pagaré el 15 de cada mes») y sigue con acciones.
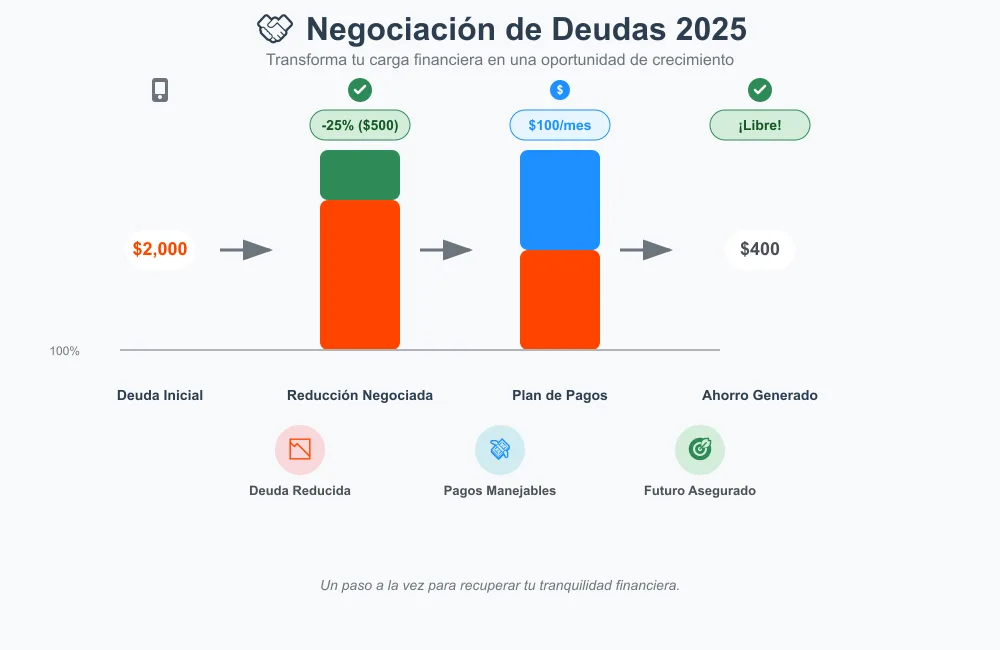
María, una madre soltera en Buenos Aires de 32 años, negoció sus deudas de tarjeta ($3,000). «Empecé diciendo: ‘Quiero pagar, pero necesito su ayuda'», relata. Su enfoque colaborativo convenció al banco a reducir su mensualidad de $300 a $180 (40% menos) y condonar $150 en mora. Otro ejemplo es el de Pedro, un taxista en Colombia, que propuso $100 mensuales para una deuda de $1,500, logrando bajar la tasa del 18% al 12% tras mostrar recibos de ingresos. Según nuestro análisis en FinanzasDiarias.net, la empatía y el respeto en finanzas negociación abren puertas; el enojo o la evasión suelen cerrarlas, aumentando intereses (hasta 30% en mora). En 2025, con la morosidad subiendo al 15% en LATAM (Superintendencia Financiera), los acreedores están más abiertos a acuerdos que preserven su cartera.
Comunicación Escrita
Envía correos o cartas certificadas tras acuerdos verbales para tener pruebas legales (guarda copias).
Manteniendo el acuerdo y reconstruyendo tu crédito
Lograr un acuerdo financiero es solo el inicio. El verdadero éxito radica en cumplirlo y usar esta experiencia para reconstruir tu salud económica. Cada pago puntual fortalece tu historial crediticio, esencial para futuros préstamos o hipotecas en un mercado donde el 25% de los hispanohablantes tiene puntajes bajos (Equifax, 2024).
Consejos para mantener el acuerdo:
- Automatiza tus pagos: Configura transferencias automáticas (ej. $200 el 5 de cada mes) vía app bancaria.
- Prioriza esta deuda: Trata el nuevo plan como una factura fija, por encima de ocio ($50 menos).
- Documenta cada pago: Guarda recibos digitales o físicos; revisa con el acreedor cada trimestre.
- Evita nuevas deudas: Rechaza tarjetas o préstamos hasta estabilizarte (6-12 meses).
- Celebra pequeños logros: Recompénsate con $10-$20 tras 3 pagos puntuales para mantener motivación.
Javier, un vendedor en Santiago de 29 años, usó su negociación como punto de inflexión. «Después de seis meses cumpliendo mi acuerdo ($150/mes para $1,800), reduje mi deuda a $900 y empecé a ahorrar $50 mensuales», comparte con orgullo. Su historial mejoró, subiendo su puntaje crediticio de 500 a 620. Otro caso es el de Lucía, una enfermera en México, que automatizó $120 mensuales para una deuda de $1,200, evitando mora y ahorrando $300 en un año. Según nuestro análisis en FinanzasDiarias.net, mantener el acuerdo en finanzas negociación no solo resuelve el presente, sino que sienta bases para un futuro financiero estable, especialmente en economías donde el acceso al crédito depende de historiales limpios.
Mejora Crediticia
Un pago puntual por 12 meses puede subir tu puntaje 50-100 puntos, según Buró de Crédito.
Superando obstáculos y evitando trampas comunes
Negociar deudas enfrenta desafíos como rechazos iniciales, propuestas abusivas o falta de seguimiento. Superarlos requiere estrategias y conciencia para evitar caer en estafas o acuerdos desfavorables en el proceso de finanzas negociación.
Estrategias de superación:
- Maneja rechazos: Si niegan, pide hablar con un supervisor o reintenta tras 30 días con nuevos datos.
- Evita estafas: No pagues adelantos a “negociadores” externos; verifica con el acreedor original.
- Resiste propuestas abusivas: Rechaza planes con tasas >20% o plazos <6 meses.
- Sigue un cronograma: Marca fechas (ej. revisión cada 3 meses) para no descuidar el acuerdo.
- Busca apoyo legal: Consulta a un abogado o defensor del consumidor si el acreedor presiona ilegalmente.
Sofía, una contadora en Perú de 34 años, enfrentó un rechazo inicial por su deuda de $2,500. «Insistí con un supervisor y mostré mi plan de $200/mes, logrando un 25% de reducción», explica. Otro caso es el de Miguel, un comerciante en Argentina, que evitó una estafa pagando $100 a un supuesto mediador; verificó con su banco y negoció directamente, ahorrando $300. Según nuestro análisis en FinanzasDiarias.net, superar obstáculos en finanzas negociación requiere paciencia y verificación, especialmente con el aumento de fraudes financieros (10% más en 2024, Interpol).
Tu próximo paso hacia la libertad financiera
Negociar deudas puede parecer intimidante, pero es una herramienta poderosa que está a tu alcance. Con un 45% de hispanohablantes en mora (Superintendencia Financiera, 2025) y tasas de interés promedio del 18%, actuar hoy es clave. Empieza reuniendo tu documentación (deudas, ingresos), investiga políticas de tus acreedores (ej. moratorias de BBVA), y prepara un plan realista ($100-$200/mes). Cada paso hacia la solución te acerca a la tranquilidad económica.
Te invito a profundizar en FinanzasDiarias.net con guías de finanzas negociación, calculadoras de acuerdos financieros, y consejos para mejorar tu crédito. ¿Listo para tomar el teléfono y recuperar el control de tus finanzas? Únete a nuestra comunidad, comparte tu experiencia y aprende de otros que han transformado sus deudas en oportunidades. ¡Tu libertad financiera comienza con esta llamada!